
La LETTRE INFOS STRAT (experts-comptables – avocats) 2026 en un coup d’œil
4 changements à anticiper avant fin 2026
- ✅ Rupture conventionnelle : indemnisation chômage plafonnée à 15 mois (moins de 55 ans) / 20,5 mois (55 ans et plus) pour les fins de contrat depuis le 1er septembre 2026 ;
- ✅ Prime carburant : plafond d’exonération de 1 000 € jusqu’au 31 décembre 2026, éligibilité élargie ;
- ✅ Dividendes : PFU à 31,4 %, option barème révocable — arbitrage annuel à étudier ;
- ✅ Créances commerciales : procédure simplifiée de recouvrement des factures impayées entre commerçants.
Rupture conventionnelle, prime carburant, dividendes, impayés : l’essentiel du droit des affaires en novembre 2026
Les règles qui encadrent la vie des entreprises évoluent au second semestre 2026. Durée d’indemnisation chômage après une rupture conventionnelle, plafond de la prime carburant, régime d’imposition des dividendes, recouvrement accéléré des factures impayées : voici un décryptage des quatre principales actualités juridiques, fiscales et sociales à connaître.
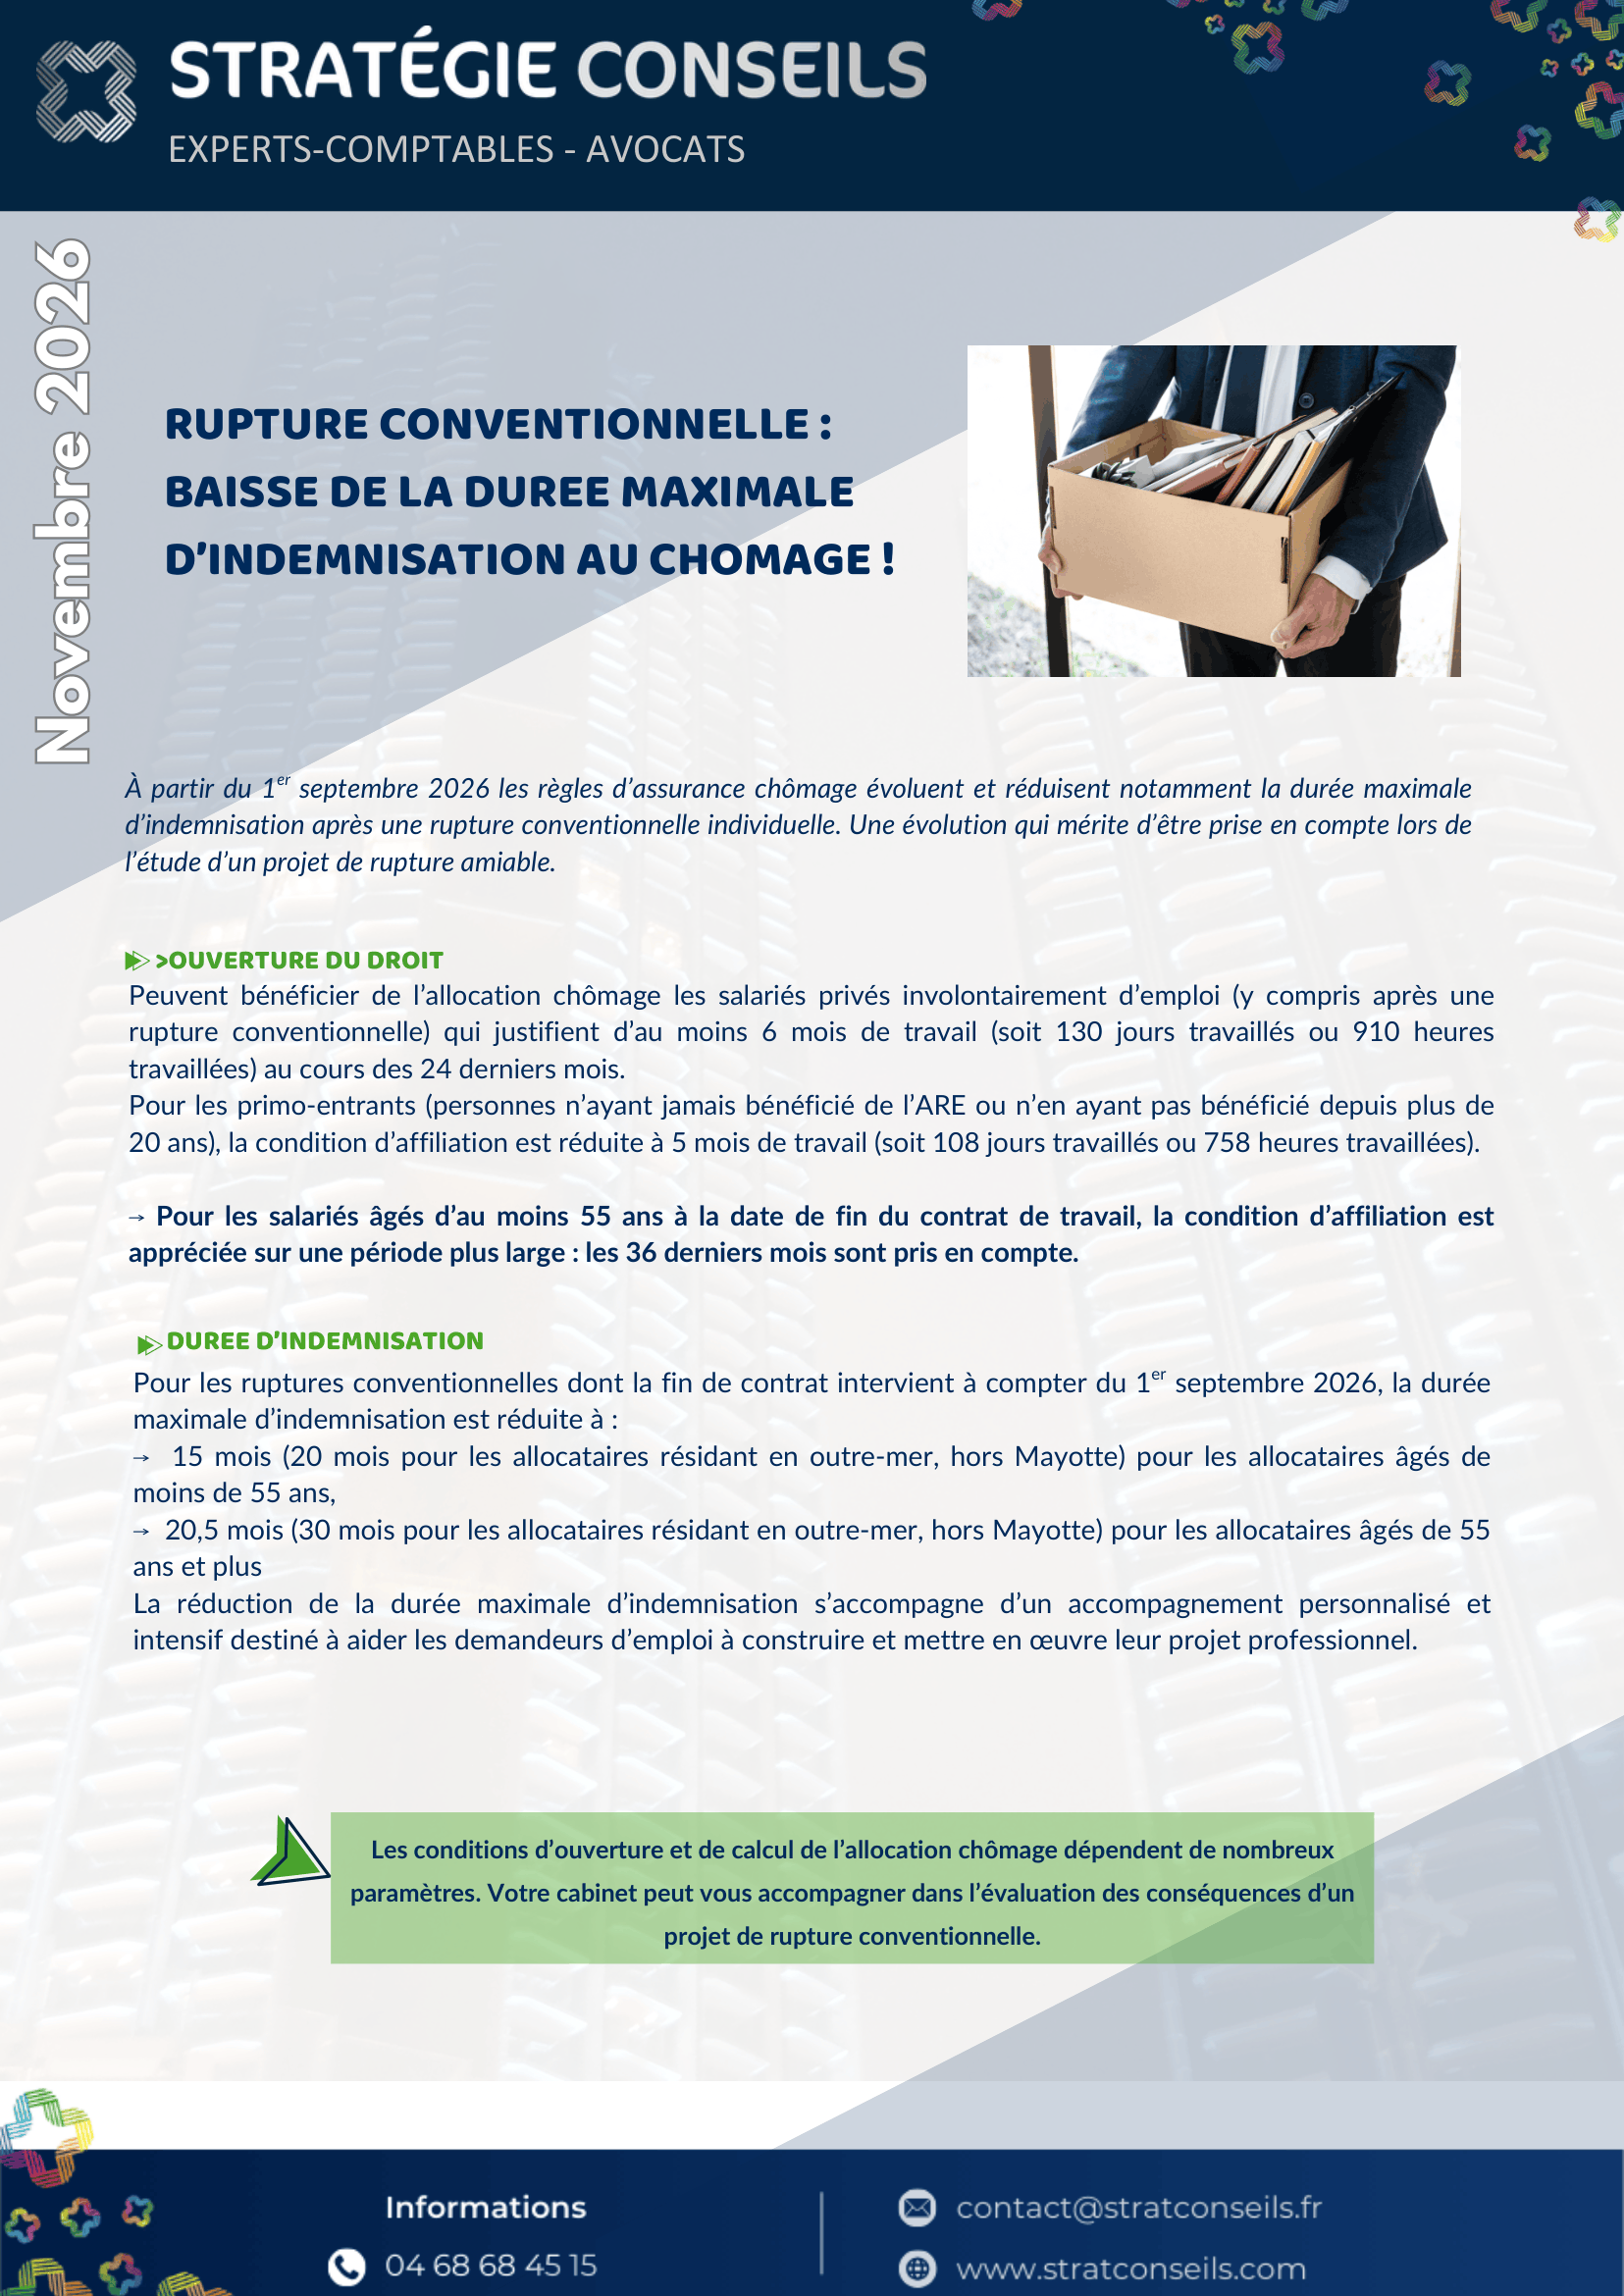
1. Rupture conventionnelle : baisse de la durée maximale d’indemnisation chômage
Depuis le 1er septembre 2026, les règles d’assurance chômage ont changé et réduisent la durée maximale d’indemnisation après une rupture conventionnelle individuelle — un paramètre essentiel à intégrer avant de signer une rupture amiable.
Ouverture du droit. Le salarié privé d’emploi (y compris par rupture conventionnelle) doit justifier d’au moins 6 mois de travail (130 jours ou 910 heures) au cours des 24 derniers mois. Cette condition tombe à 5 mois (108 jours ou 758 heures) pour les primo-entrants, et s’apprécie sur 36 mois pour les salariés de 55 ans et plus.
Durée d’indemnisation réduite. Pour les fins de contrat postérieures au 1er septembre 2026 :
| Profil de l’allocataire | Durée maximale (métropole) | Outre-mer (hors Mayotte) |
|---|---|---|
| Moins de 55 ans | 15 mois | 20 mois |
| 55 ans et plus | 20,5 mois | 30 mois |
Cette réduction s’accompagne d’un accompagnement personnalisé et intensif des demandeurs d’emploi. Avant tout projet de rupture conventionnelle, faites évaluer ses conséquences avec votre expert-comptable.
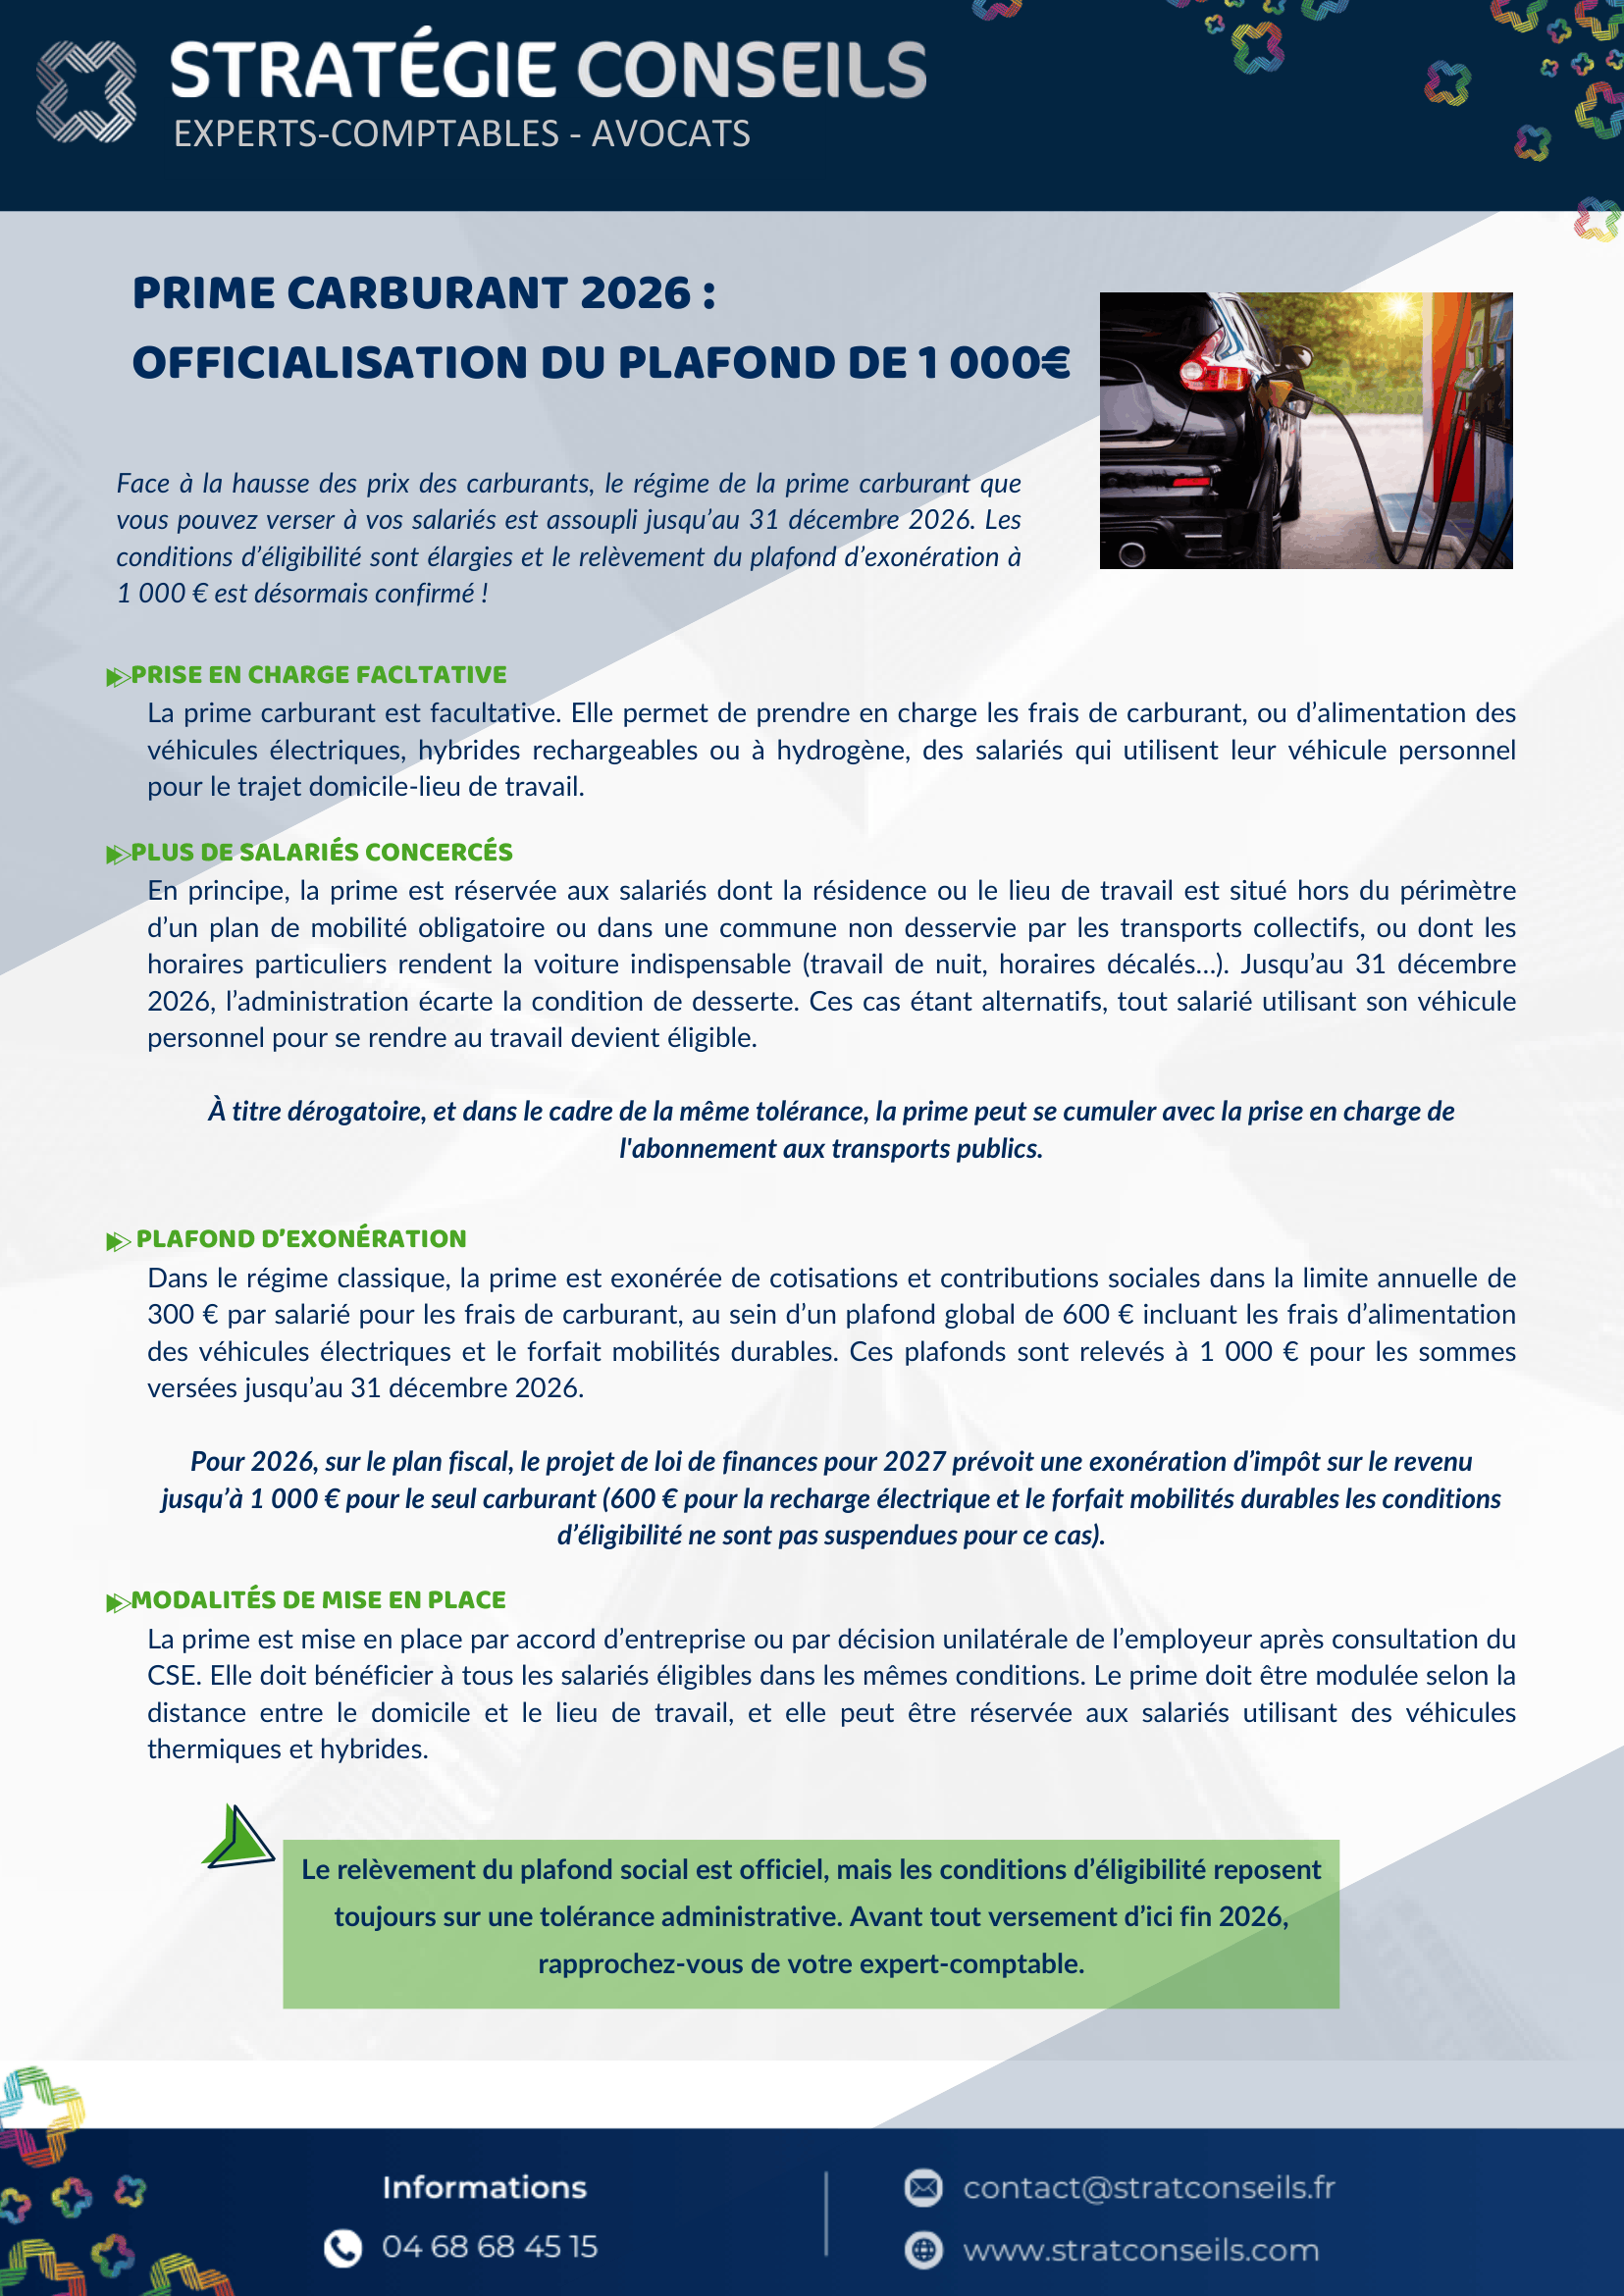
2. Prime carburant 2026 : plafond d’exonération relevé à 1 000 €
Face à la hausse des prix des carburants, le régime de la prime carburant est assoupli jusqu’au 31 décembre 2026, avec un plafond d’exonération porté à 1 000 € (contre 300 € pour le seul carburant, dans un ensemble limité à 600 €).
Ce qui change :
- Éligibilité élargie : la condition de desserte en transports collectifs est écartée. Tout salarié utilisant son véhicule personnel pour le trajet domicile-travail peut en bénéficier — la prime peut même se cumuler, par tolérance, avec la prise en charge d’un abonnement transports publics.
- Véhicules concernés : thermiques, hybrides, électriques (frais d’alimentation en énergie : carburant, recharge, hydrogène).
- Mise en place : accord d’entreprise ou décision unilatérale après consultation du CSE, bénéfice à tous les salariés éligibles dans les mêmes conditions, modulation possible selon la distance domicile-travail.
- Fiscalité : le projet de loi de finances pour 2027 prévoit une exonération d’impôt sur le revenu jusqu’à 1 000 € pour le seul carburant (600 € pour la recharge et le forfait mobilités durables).
⚠️ Le relèvement du plafond social est officiel, mais l’éligibilité repose sur une tolérance administrative : validez tout versement avec votre expert-comptable avant fin 2026.
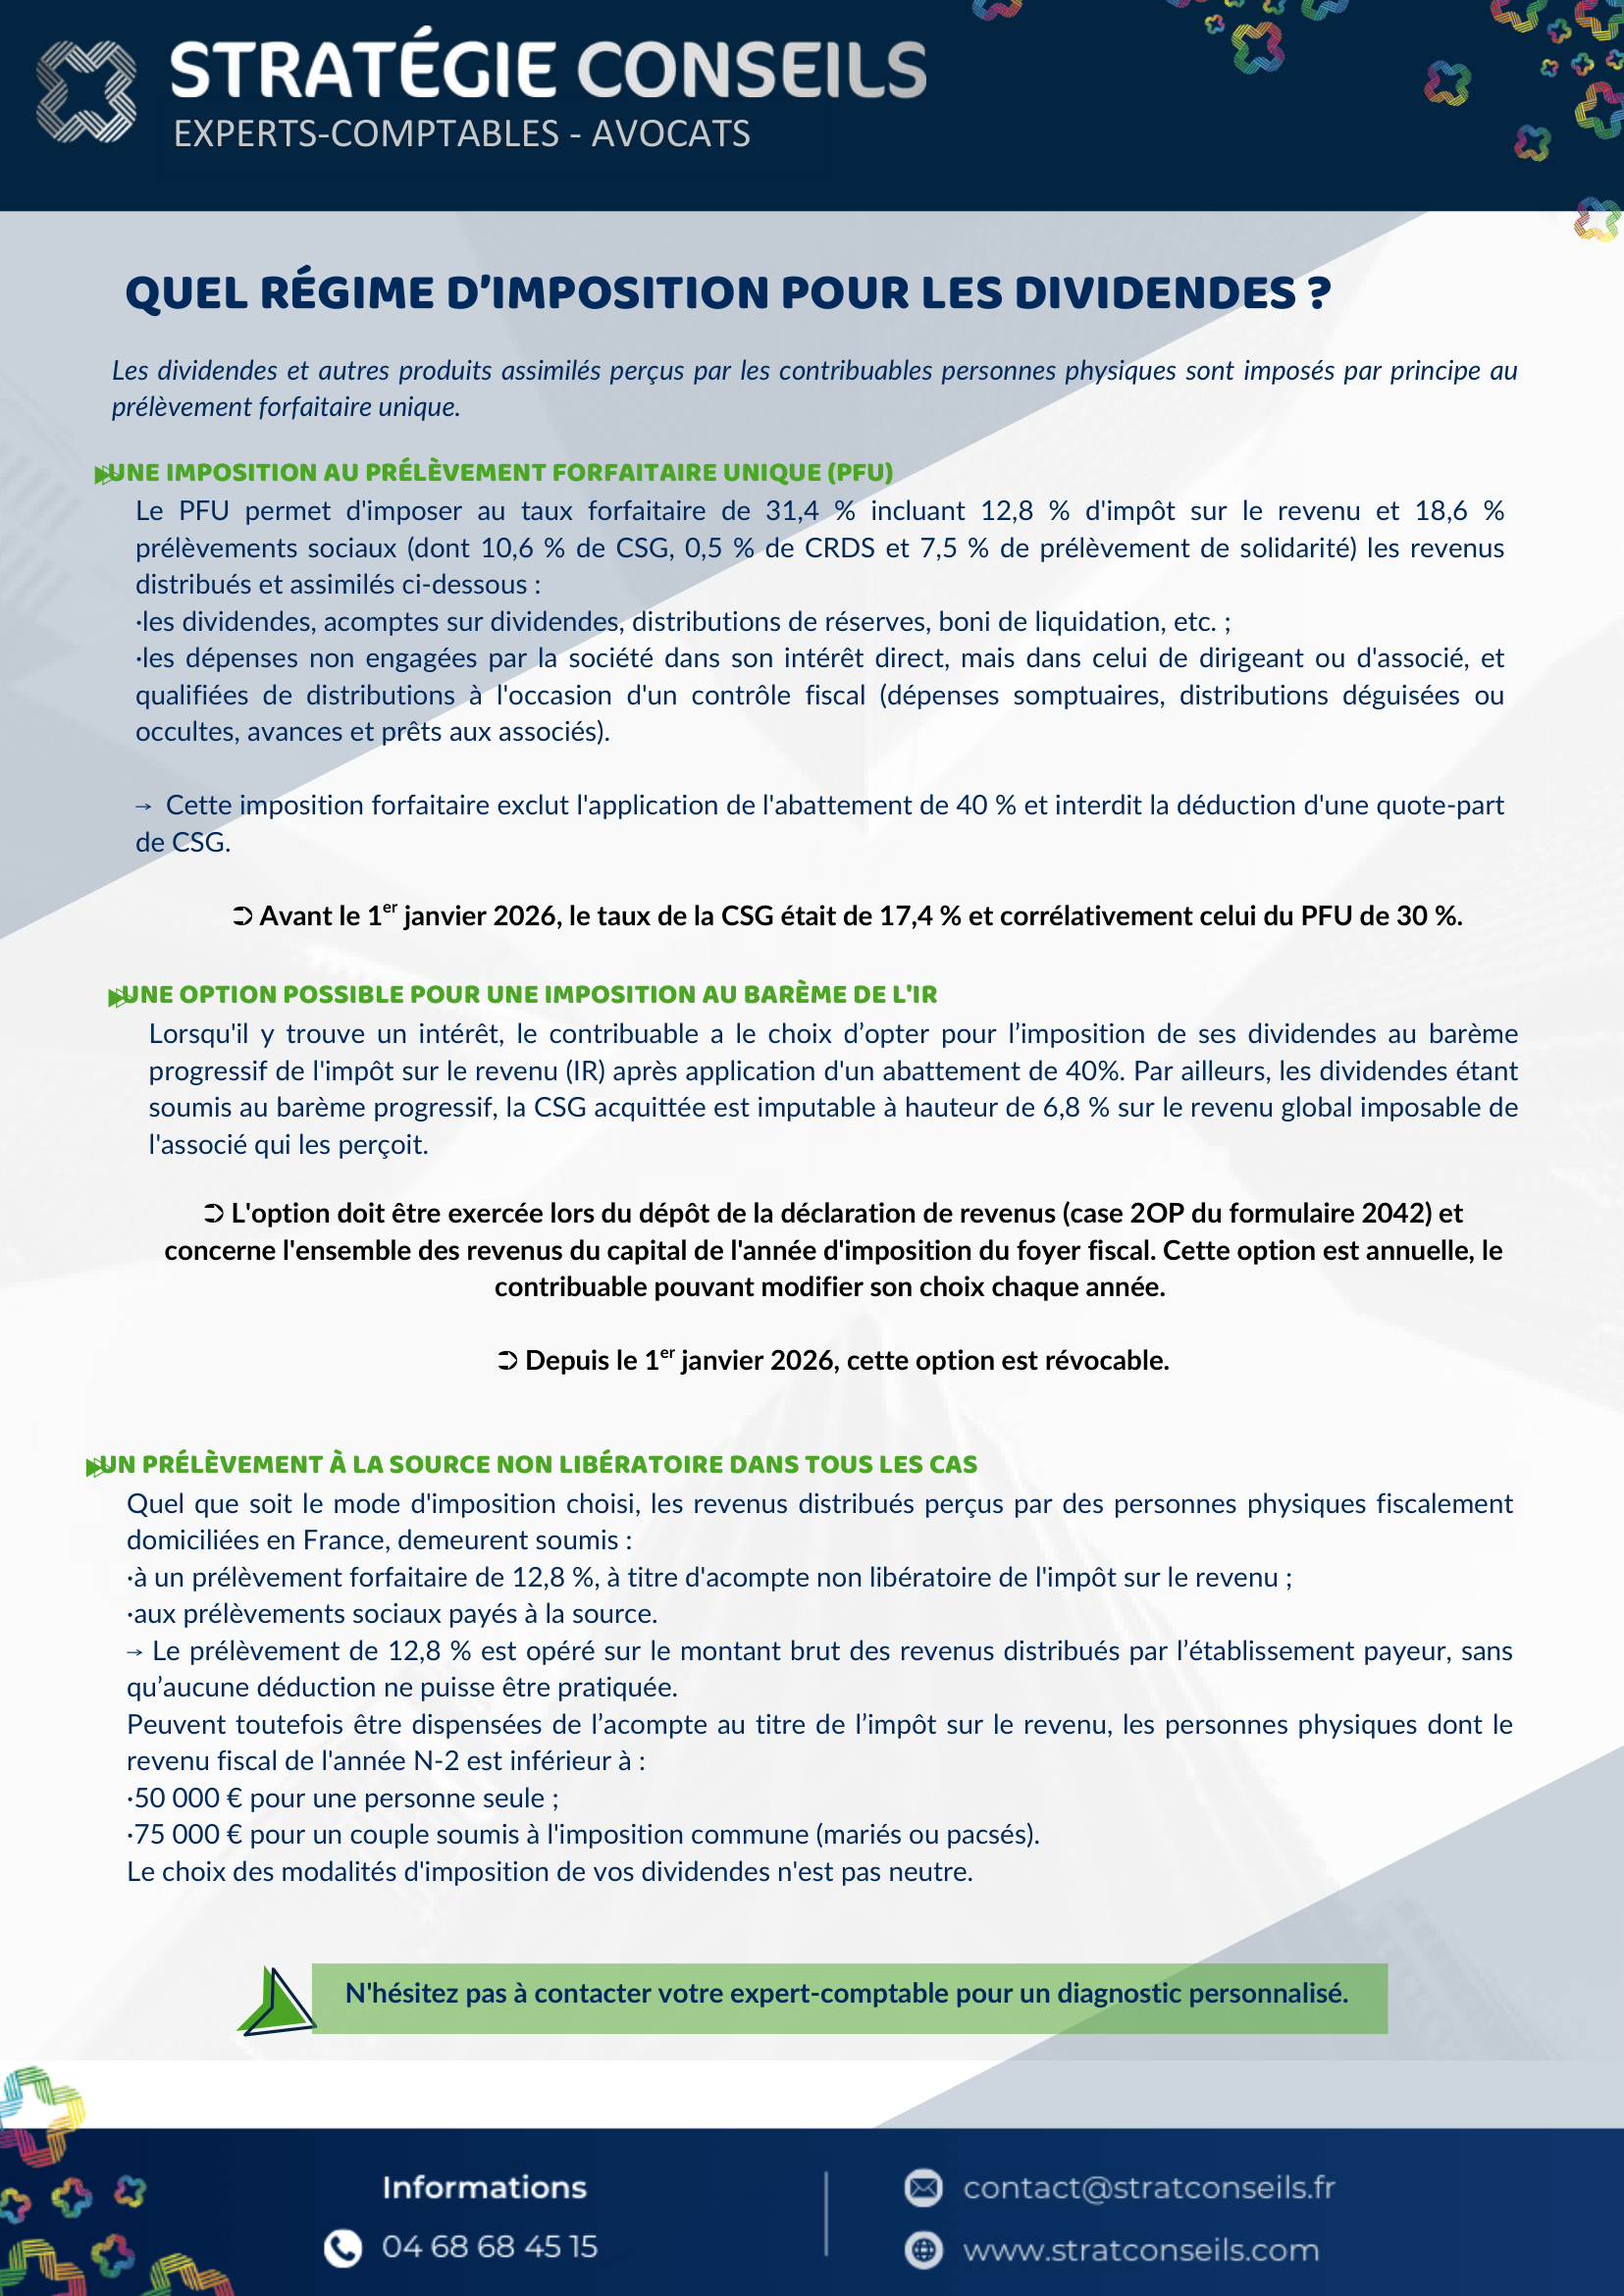
3. Dividendes : PFU de 31,4 % ou option pour le barème progressif ?
Les dividendes perçus par les personnes physiques sont imposés par principe au prélèvement forfaitaire unique (PFU) au taux de 31,4 % depuis le 1er janvier 2026 (12,8 % d’IR + 18,6 % de prélèvements sociaux) — contre 30 % auparavant. Le PFU s’applique aux dividendes, acomptes, distributions de réserves, boni de liquidation, mais aussi aux dépenses somptuaires ou distributions déguisées requalifiées lors d’un contrôle fiscal. Il exclut l’abattement de 40 % et la déduction de CSG.
L’option pour le barème de l’IR reste possible (case 2OP de la déclaration 2042) : abattement de 40 %, imputation de 6,8 % de CSG sur le revenu global, choix annuel portant sur l’ensemble des revenus du capital du foyer — et révocable depuis 2026.
Dans tous les cas, le prélèvement à la source (12,8 % à titre d’acompte non libératoire + prélèvements sociaux) s’applique. Une dispense d’acompte existe si le revenu fiscal de N-2 est inférieur à 50 000 € (personne seule) ou 75 000 € (couple). Le choix n’étant pas neutre, demandez un diagnostic personnalisé.
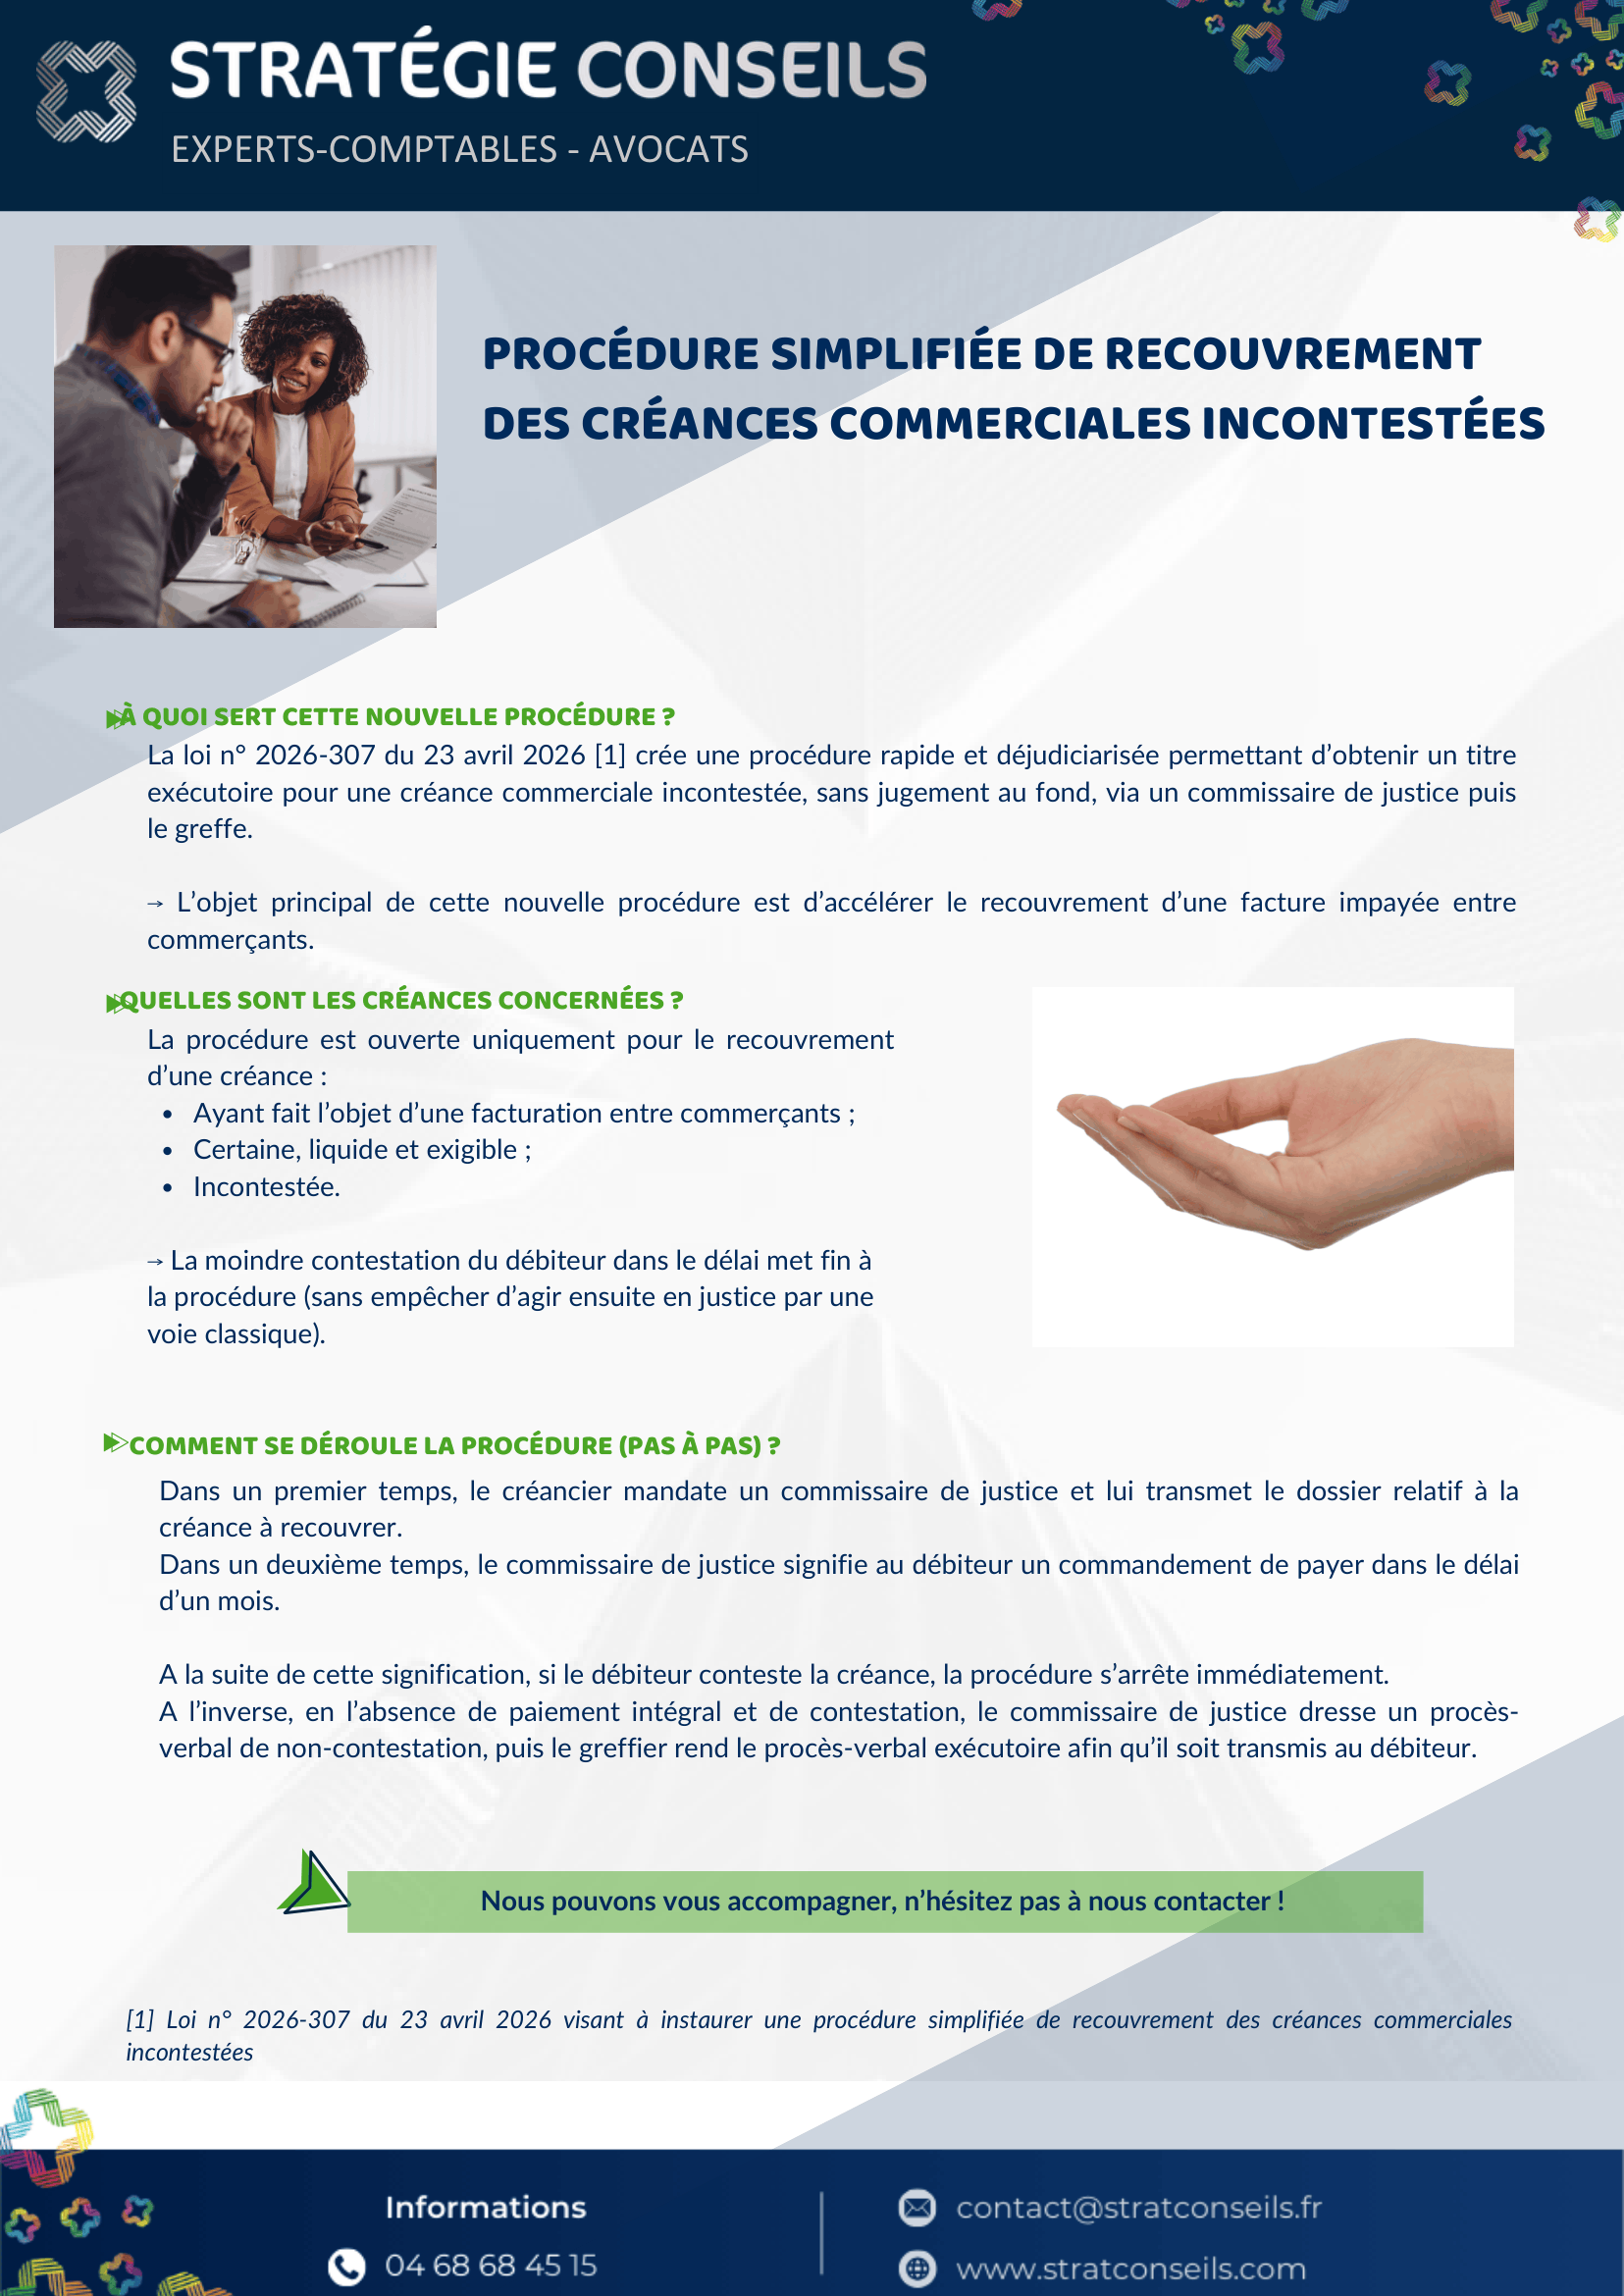
4. Factures impayées : une procédure simplifiée de recouvrement des créances commerciales
La loi n° 2026-307 du 23 avril 2026 instaure une procédure rapide et déjudiciarisée pour recouvrer une créance commerciale incontestée (facture entre commerçants, certaine, liquide et exigible), avec un titre exécutoire sans jugement au fond.
Déroulé en 3 étapes :
- Le créancier mandate un commissaire de justice et lui transmet le dossier ;
- Le commissaire de justice signifie au débiteur un commandement de payer (délai d’un mois) ;
- Sans paiement ni contestation, il dresse un procès-verbal de non-contestation, rendu exécutoire par le greffe puis transmis au débiteur.
La moindre contestation du débiteur met fin à la procédure — sans interdire ensuite une action judiciaire classique.
Besoin d’un accompagnement sur ces sujets ? Les experts-comptables et avocats de Stratégie Conseils vous assistent dans vos décisions sociales, fiscales et juridiques.
