
La LETTRE INFOS STRAT (experts-comptables – avocats) d’octobre 2026 en un coup d’œil
- Urgence conjoint collaborateur — Fin du statut au 1er janvier 2027 (sauf conjoints nés avant 1965). À anticiper dès maintenant : bascule vers le statut salarié (par défaut) ou associé (en société uniquement).
- Prime carburant 2026 — Régime assoupli temporairement : élargissement des salariés éligibles, plafond d’exonération relevé de 300 € à 600 € (annoncé à 1 000 €). Textes définitifs en attente.
- Congé de naissance supplémentaire — Nouveau congé de 1 à 2 mois, indemnisé par la Sécurité sociale (≈70 % puis 60 % du net), applicable depuis juillet 2026.
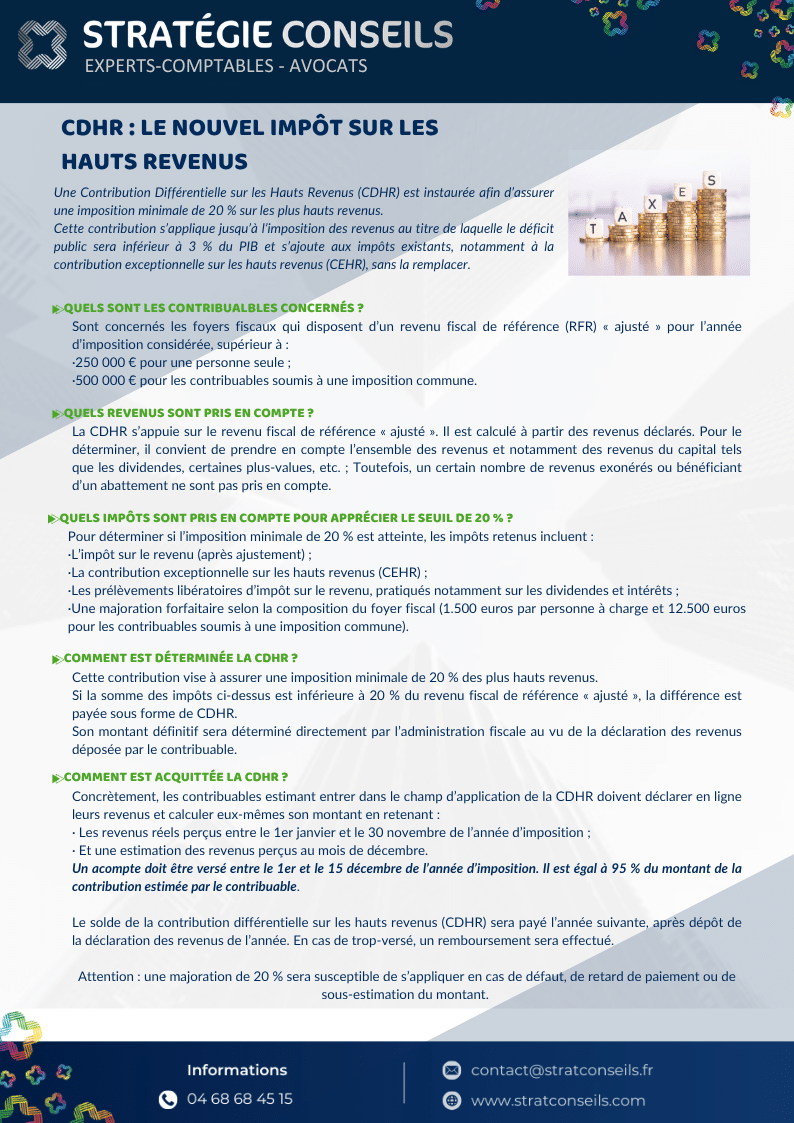
- CDHR — Nouvel impôt : imposition minimale de 20 % pour les revenus > 250 000 € (seul) ou 500 000 € (couple), avec acompte de 95 % en décembre.
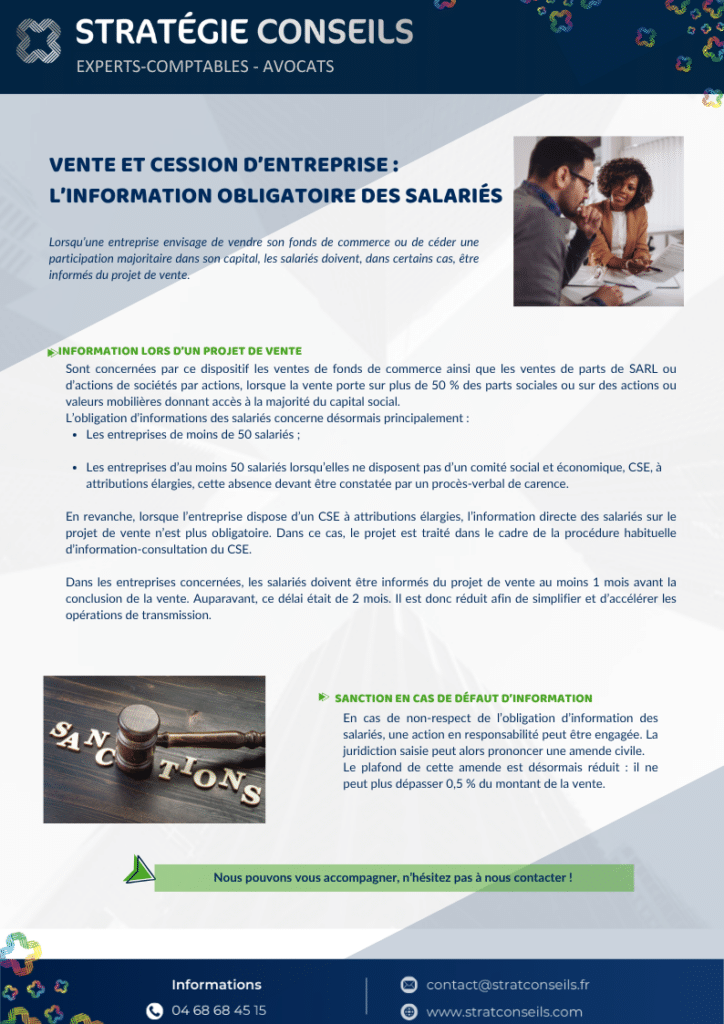
- Cession d’entreprise — Information des salariés obligatoire (entreprises < 50 salariés ou sans CSE élargi) 1 mois avant la vente au lieu de 2 ; amende civile plafonnée à 0,5 %.
Résumé de la lettre d’information
1. Conjoint collaborateur : compte à rebours
Le statut de conjoint collaborateur est limité à 5 ans depuis le 1er janvier 2022 : il ne pourra plus être revendiqué à partir du 1er janvier 2027 (sauf conjoints nés avant 1965, qui le conservent jusqu’à la retraite). Il faut anticiper le choix du nouveau statut : conjoint salarié (formalités d’embauche à prévoir) ou conjoint associé (possible seulement en société, avec détention de parts). À défaut de choix, le statut salarié prévaut. Le changement se déclare sur le guichet unique.
2. Prime carburant : assouplissements en 2026
Par tolérance administrative (textes en attente) :
- la condition de desserte par transport collectif est suspendue jusqu’au 31/12/2026 → plus de salariés éligibles (trajet domicile-travail en véhicule personnel) ;
- le plafond d’exonération passe de 300 € à 600 € par salarié et par an, avec un relèvement annoncé à 1 000 € ;
- cumul possible avec la prise en charge de l’abonnement aux transports publics.
Mise en place par accord d’entreprise ou décision unilatérale après consultation du CSE.
3. Nouveau congé supplémentaire de naissance
Instauré au 1er janvier 2026, applicable depuis le 1er juillet 2026. Ouvert à tout salarié ayant épuisé son congé de maternité/paternité/adoption (sans condition d’ancienneté si non éligible aux IJSS). Durée d’1 ou 2 mois, rémunéré par la Sécurité sociale (~70 % du net le 1er mois, ~60 % le 2nd). Protection contre le licenciement pendant le congé, garantie de réemploi et entretien de parcours au retour.
4. CDHR : nouvel impôt sur les hauts revenus
Contribution différentielle sur les hauts revenus garantissant une imposition minimale de 20 %, en plus de la CEHR (jusqu’à ce que le déficit public repasse sous 3 % du PIB). Sont concernés les foyers avec revenu fiscal de référence ajusté supérieur à 250 000 € (personne seule) ou 500 000 € (imposition commune). Déclaration en ligne avec autocalcul, acompte de 95 % entre le 1er et le 15 décembre, solde l’année suivante. Majoration de 20 % en cas de défaut, retard ou sous-estimation.
5. Vente et cession d’entreprise : information obligatoire des salariés
En cas de vente de fonds de commerce ou de cession de plus de 50 % des parts/actions, l’information directe des salariés est requise pour les entreprises de moins de 50 salariés (ou ≥ 50 sans CSE à attributions élargies), au moins 1 mois avant la vente (délai réduit, il était de 2 mois). L’amende civile en cas de défaut est désormais plafonnée à 0,5 % du montant de la vente.
